


Что делать, если автомобиль в лизинге попал в ДТП или угнан
Пока действует договор лизинга, транспортным средством пользуется лизингополучатель, а собственником остается лизинговая компания. Поэтому после ДТП или угона необходимо действовать по стандартному алгоритму урегулирования страхового случая, дополнительно уведомив лизинговую компанию о произошедшем. Порядок задают Гражданский кодекс Российской Федерации, Федеральный закон от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)», условия сделки и правила страхования. Если хочется сначала освежить базовую схему и роли сторон, прочитайте, что такое лизинг автомобиля. Ниже разберем по шагам, что делать после ДТП при наступлении страхового случая.
1. Кто несет риски, если с транспортным средством в лизинге что-то случилось
Право собственности на предмет лизинга принадлежит лизингодателю, пока оно не перейдет к клиенту в установленном порядке. Риски, связанные с ежедневной эксплуатацией, закон при этом возлагает на того, кто фактически владеет имуществом.
Статья 669 ГК РФ устанавливает: риск случайной гибели или случайной порчи арендованного имущества переходит к лизингополучателю в момент передачи ему имущества, если иное не предусмотрено договором финансовой аренды. Статья 22 закона о лизинге развивает это правило. С момента фактической приемки лизингополучатель отвечает за сохранность предмета лизинга от всех видов имущественного ущерба и несет риски его гибели, утраты, порчи, хищения, преждевременной поломки, ошибки при монтаже или эксплуатации, а также иные имущественные риски, если иное не предусмотрено договором лизинга.
На практике:
- если транспортное средство разбито, угнано или сгорело, отвечать перед лизингодателем будет лизингополучатель, даже когда он ни в чем не виноват;
- стороны вправе распределить риски иначе, поэтому разбор любой ситуации начинайте с раздела о страховании и ответственности;
- страхование не снимает риски, а дает возможность восстановить автомобиль за счет страховой компании.
2. Порядок действий после ДТП
Алгоритм ниже общий. Сроки и формы уведомлений прописаны в условиях лизинга и правилах страхования, так что держите их копии в телефоне.
2.1. Шаг первый: обеспечить безопасность и зафиксировать обстоятельства
Остановитесь, включите аварийную сигнализацию, выставьте знак аварийной остановки. Если есть пострадавшие, вызовите скорую помощь и полицию: все остальное подождет. Не перемещайте автомобиль, пока обстоятельства не зафиксированы, кроме случаев, когда это прямо разрешают правила дорожного движения.
Затем соберите доказательства:
- снимите общий план места происшествия с разных сторон: положение транспортных средств, разметку, знаки;
- сфотографируйте повреждения крупным планом, госномера всех участников, следы торможения и осколки;
- запишите данные другого водителя, сведения о его полисе ОСАГО и контакты свидетелей;
- сохраните запись видеорегистратора отдельно, чтобы она не перезаписалась.
2.2. Шаг второй: оформить ДТП с ГИБДД или по европротоколу
Зафиксировать аварию без сотрудников ГИБДД можно не всегда, а только при условиях, установленных законом об ОСАГО:
- В аварии участвуют только два транспортных средства
- отсутствие пострадавших;
- отсутствие разногласий об обстоятельствах;
- действующие полисы у участников ДТП
Если какое-то условие не выполнено, вызывайте ГИБДД.
Какая максимальная сумма выплаты по европротоколу
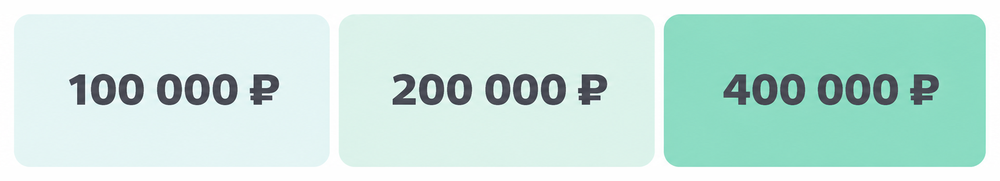
По ОСАГО потерпевший может получить на ремонт своей машины до 400 000 ₽.
Если аварию оформляют инспекторы, этот лимит не меняется. Если водители заполняют европротокол, лимит может снизиться. Это зависит от двух условий:
- есть ли у участников ДТП разногласия по поводу обстоятельств аварии — например, кто виноват в столкновении;
- смогли ли они сделать фото через приложение «Госуслуги», «Госуслуги Авто» или «Помощник ОСАГО».
Как это повлияет на лимит, разобрали на схеме.
Отдельно проверьте договор лизинга и правила КАСКО. Некоторые контракты требуют вызывать полицию при любом происшествии, а правила страхования могут ограничивать выплату при европротоколе. Если договор и правила страхования такого ограничения не содержат, европротокол допустим, но порядок лучше заранее уточнить у страховой компании.
В документах указывайте собственником лизингодателя, как в СТС, и не подписывайте схему, с которой не согласны: возражения запишите, а копии всего составленного заберите.
2.3. Шаг третий: уведомить лизинговую и страховую компании в сроки по договору
Сообщать о происшествии нужно и лизинговой и страховой компаниям, причем у каждого свой срок и своя форма. Обязанность уведомить лежит на лизингополучателе, если иное не предусмотрено договором.
- Страховая компания по КАСКО. Срок подачи заявления о наступлении страхового случая указан в правилах страхования.
- Лизинговая компания. Срок и способ уведомления обычно заданы заранее: письмо, электронная почта, личный кабинет. Даже если вы уже позвонили менеджеру, продублируйте сообщение письменно.
Сохраняйте подтверждения отправки: отметку о вручении, скриншот, номер обращения.
2.4. Шаг четвертый: собрать документы
Состав пакета зависит от того, как фиксировали ДТП. Обычно в него входят:
- документы из ГИБДД: протокол, постановление или определение по делу, сведения о повреждениях и т. д.;
- извещение о ДТП, если заполняли европротокол;
- СТС, водительское удостоверение участника происшествия, полисы ОСАГО и КАСКО;
- копия договора лизинга и доверенность, если ее требует страховая компания, паспорт РФ представителя;
- фото и видео с места происшествия.
- поврежденное ТС
Полный пакет документов для направления на ремонт предоставляется в страховую компанию.
2.5 Шаг пятый: Обращение в страховую компанию
Для возмещения ущерба, причиненного в результате ДТП, необходимо обратиться в страховую компанию и предоставить полный пакет документов, предусмотренный условиями страхования.
После рассмотрения документов страховая компания организует ремонт транспортного средства в соответствии с условиями полиса КАСКО и выдаст направление на станцию технического обслуживания автомобилей (СТОА), согласованную в рамках страхового урегулирования.
Перед передачей автомобиля в ремонт необходимо дождаться осмотра представителем страховой компании и получить направление на СТОА. Самостоятельный ремонт до проведения осмотра может стать основанием для отказа в возмещении ущерба, если из-за него невозможно установить характер и размер повреждений. Кроме того, ремонт без предварительного согласования с лизингодателем может привести к нарушению условий договора лизинга.
3. Порядок действий при угоне
Транспортного средства нет, а обязательства остаются.
3.1. Шаг первый: заявить в полицию
Как только обнаружили, что машина пропала, звоните в полицию и подавайте заявление об угоне. Укажите госномер, VIN, цвет и особые приметы, место и время, когда видели автомобиль в последний раз, кто им пользовался. Получите талон-уведомление о приеме заявления.
Для получения страховой выплаты обычно требуется постановление о возбуждении уголовного дела. Если розыск затягивается, страховая компания может запросить постановление о приостановлении расследования.
3.2. Шаг второй: уведомить лизинговую и страховую компании
Сообщите об угоне лизингодателю и страховой компании в срок, установленный договором лизинга и правилами страхования: эта обязанность лежит на клиенте, если иное не предусмотрено договором. Уведомление направляйте письменно и прикладывайте талон из полиции.
3.3. Шаг третий: передать страховой компании документы и ключи
При угоне правила КАСКО обычно требуют передать:
- все комплекты ключей и брелоков сигнализации, полученные вместе с автомобилем;
- СТС и ПТС либо выписку из электронного паспорта транспортного средства;
Оригинал ПТС и второй ключ хранятся у лизингодателя, и тогда передает их он.
4. Нужно ли продолжать вносить лизинговые платежи при наступлении страхового случая?
Да, пока договор не прекращен или не изменен по соглашению сторон, если иное не предусмотрено договором. ДТП, ремонт и даже угон сами по себе график лизинговых платежей не останавливают. Обязанность платить сохраняется и на время ожидания решения страховой компании.
Здесь работает статья 26 закона о лизинге: утрата предмета лизинга или утрата им своих функций по вине лизингополучателя не освобождает лизингополучателя от обязательств по договору лизинга, если договором лизинга не установлено иное. Для случаев без вины действует уже знакомое правило ст. 669 ГК РФ и ст. 22 закона о лизинге: риск случайной гибели и хищения лежит на клиенте с момента передачи. Получается, что ни вина, ни ее отсутствие не дают оснований перестать платить по собственному решению.
Риски прекращения оплаты лизинговых платежей по договору:
- При просрочке лизинговых платежей могут начисляться штрафы и пени в соответствии с условиями договора лизинга.
- Систематические нарушения дают лизингодателю основание для расторжения в порядке, установленном законом и договором лизинга;
Если возникают финансовые трудности с внесением платежей, заранее обратитесь к лизингодателю для обсуждения возможных вариантов урегулирования ситуации. Отсрочку платежей на период урегулирования можно оформить письменным соглашением сторон. До заключения такого соглашения платежи необходимо вносить в соответствии с установленным графиком.
6. Часто задаваемые вопросы
Нужно ли сообщать лизинговой компании о мелком ДТП?
Да, если иное не предусмотрено договором лизинга. Обычно уведомлять нужно о любом повреждении, даже о царапине: она может вызвать вопросы при выкупе или возврате.
Можно ли ремонтировать автомобиль в лизинге в любом сервисе?
Это зависит от условий договора лизинга и правил КАСКО. Как правило, ремонт проводят в сервисных центрах, аккредитованных страховой компанией.
Кто получает выплату по КАСКО при угоне?
Обычно лизингодатель как собственник и выгодоприобретатель по риску хищения. Затем выплата учитывается во взаиморасчетах сторон.
Прекращается ли договор лизинга при полной гибели транспортного средства?
Не автоматически. Прекращение договора лизинга и окончательные взаиморасчеты осуществляются в порядке, предусмотренном договором лизинга. До завершения урегулирования обязательства сторон сохраняются.
Что будет, если перестать платить после угона?
Появится просрочка и неустойка, а лизингодатель получит основание для расторжения. Угон от обязательств не освобождает: риск хищения несет клиент, если иное не предусмотрено договором лизинга.
Кто отвечает, если лизингополучатель передал управление другому водителю?
Перед лизингодателем отвечает лизингополучатель. К управлению автомобилем допускается сам лизингополучатель, его сотрудник либо иное лицо, имеющее соответствующую доверенность. Управление автомобилем лицом, не относящимся к указанным категориям, может повлечь отказ в страховой выплате в случаях, предусмотренных условиями страхования.
Заключение
После наступления страхового случая порядок такой: безопасность и фиксация, вызов ГИБДД или европротокол (при соблюдении всех условий), уведомление страховой и лизинговой компании. После угона: заявление в полицию, уведомления, передача ключей и регистрационных документов для страховой компании. Платежи в любом случае продолжаются, пока договор лизинга не будет расторгнут.
Заранее изучите условия договора лизинга и КАСКО, обратите внимание на страховые риски и порядок действий при утрате автомобиля. Сохраните копии документов и при необходимости уточните детали у лизингодателя. Подробнее об условиях лизинга — на отдельной странице.
